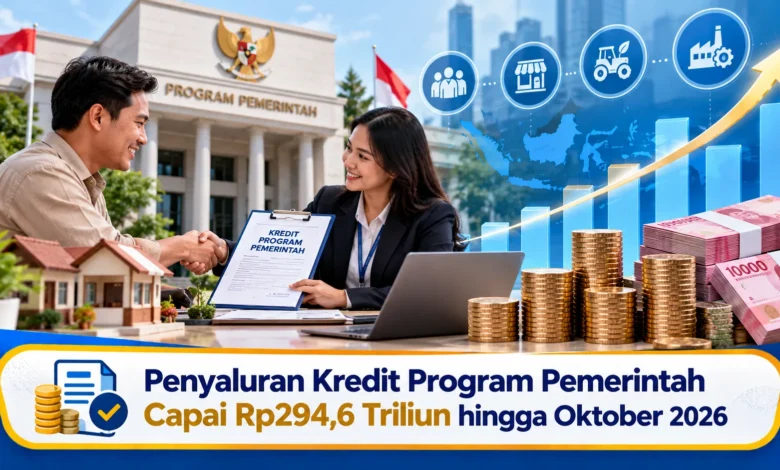
Penyaluran kredit program pemerintah yang mencapai Rp294,6 triliun hingga Oktober 2026 menunjukkan besarnya peran pembiayaan dalam mendukung aktivitas ekonomi dan pengembangan usaha. Bagi pelaku Bisnis, akses kredit dapat menjadi sumber modal untuk membeli bahan baku, menambah peralatan, memperluas kapasitas, atau menjaga kebutuhan operasional. Namun, tambahan pembiayaan tetap perlu dikelola secara hati-hati karena kewajiban pembayaran akan memengaruhi arus kas. Pemahaman terhadap tujuan penggunaan dana, kemampuan membayar, serta perencanaan keuangan menjadi penting agar kredit benar-benar mendukung pertumbuhan usaha dan tidak berubah menjadi tekanan finansial.
Kredit Pemerintah Memiliki Peran dalam Mendukung Aktivitas Bisnis
Distribusi kredit yang didukung kebijakan pemerintah sebesar Rp294,6 triliun hingga Oktober 2026 menunjukkan tingginya peran kredit dalam mendukung aktivitas ekonomi. Bagi Bisnis, kredit dapat memberikan ruang untuk memenuhi kebutuhan produktif. Dana tersebut dapat digunakan untuk berbagai kebutuhan usaha selama alokasinya sesuai tujuan.
Jumlah pembiayaan yang telah tersalurkan tidak otomatis berarti setiap usaha harus mengambil kredit. Kondisi masing-masing usaha berbeda, baik dari sisi kemampuan pembayaran serta prospek pengembangan. Karena itu, kredit sebaiknya digunakan ketika memiliki tujuan yang jelas. Pendekatan tersebut membantu mengurangi risiko beban cicilan berlebihan.
Modal Kredit Perlu Dialokasikan untuk Kebutuhan yang Produktif
Bagian mendasar dalam pengelolaan kredit adalah menyusun rencana alokasi modal secara rinci. Bisnis dapat mengalokasikan pembiayaan bagi kebutuhan produksi, membeli peralatan, atau menambah modal kerja apabila kebutuhan tersebut mendukung pendapatan usaha. Penggunaan yang terarah membuat hubungan antara utang dan hasil usaha lebih mudah diukur.
Di sisi lain, kredit yang dialokasikan untuk pengeluaran yang tidak menghasilkan dapat meningkatkan risiko finansial. Pemilik Bisnis sebaiknya memisahkan rekening usaha dan pribadi agar hasil penggunaan modal dapat dievaluasi. Jika kredit ditujukan untuk menambah mesin, pemilik usaha dapat membuat target penggunaan sehingga risiko penggunaan dana menjadi lebih terkendali.
Menghitung Kemampuan Membayar sebelum Mengambil Kredit
Kapasitas pelunasan perlu dinilai secara realistis. Pemilik Bisnis dapat menghitung kewajiban bulanan terhadap pendapatan bersih. Jika cicilan terlalu besar dibanding kas masuk, usaha dapat tidak memiliki cukup dana untuk operasional. Karena itu, keputusan kredit sebaiknya tidak mengikuti batas maksimum yang ditawarkan, tetapi pada kebutuhan riil dan kemampuan membayar.
Analisis pembayaran perlu mempertimbangkan kemungkinan penjualan menurun. Pendapatan Bisnis bisa mengalami fluktuasi, sehingga pemilik usaha perlu memiliki cadangan pembayaran. Simulasi sederhana dapat memberikan gambaran ketika omzet turun. Dengan margin keamanan yang cukup, kredit dapat berfungsi sebagai alat pengembangan daripada sumber masalah.
Pencatatan Keuangan Membantu Mengendalikan Kredit Usaha
Pencatatan keuangan berperan besar dalam menjaga disiplin pembayaran. Pemilik Bisnis perlu mencatat pencairan, cicilan, bunga, dan biaya lain. Informasi tersebut membantu mengukur biaya pembiayaan. Tanpa catatan yang rapi, pemilik usaha dapat kesulitan mengetahui posisi utang. Sistem pencatatan tidak harus rumit; yang penting adalah konsisten, lengkap, dan mudah diperiksa.
Catatan keuangan berkala juga dapat digunakan untuk mengevaluasi dampak kredit. Pemilik usaha dapat melihat perkembangan laba dan perputaran stok. Jika pembiayaan belum meningkatkan pendapatan, Bisnis dapat mengurangi ekspansi. Dengan evaluasi yang disiplin, keputusan pembiayaan berikutnya dapat menjadi lebih matang.
Pembiayaan Bisa Menjadi Pendorong Pertumbuhan dengan Perencanaan Tepat
Modal pinjaman mampu menjadi pendukung pengembangan kapasitas apabila Bisnis telah memiliki dasar usaha yang cukup kuat. Misalnya, tambahan modal dapat menambah stok produk yang memiliki perputaran cepat. Namun, ekspansi sebaiknya tidak dipaksakan tanpa permintaan. Kredit yang besar tidak selalu membuat usaha otomatis berkembang jika pasar memiliki permintaan terbatas.
Sebelum memperluas usaha, pemilik Bisnis dapat memperkirakan waktu pengembalian investasi. Pertanyaan seperti berapa lama investasi mulai menghasilkan perlu masuk dalam perhitungan. Jika hasil proyeksi masih terlalu bergantung pada asumsi optimistis, rencana dapat diperkecil. Strategi seperti ini membantu membuat pertumbuhan lebih berkelanjutan.
Bunga dan Biaya Lain Perlu Masuk dalam Perhitungan Bisnis
Nilai pembiayaan bukan satu-satunya hal yang perlu dihitung. Pelaku Bisnis perlu menilai total biaya pembiayaan agar tidak hanya fokus pada dana yang diterima. Kredit dengan cicilan yang terlihat terjangkau tetap dapat menambah beban keuangan jika tidak dihitung secara menyeluruh.
Saat memilih program, pemilik usaha dapat membaca ketentuan dengan teliti. Perbandingan sebaiknya mencakup jangka waktu, biaya, dan fleksibilitas pembayaran. Dengan cara tersebut, Bisnis dapat menetapkan strategi pembayaran sejak awal. Pemahaman yang baik juga mendorong pembayaran tepat waktu.
Kesimpulan: Pembiayaan Menjadi Manfaat ketika Arus Kas Tetap Terkendali
Penyaluran kredit program pemerintah sebesar Rp294,6 triliun hingga Oktober 2026 menunjukkan luasnya kebutuhan modal bagi masyarakat dan pelaku usaha. Bagi Bisnis, kredit dapat membantu menambah modal kerja jika digunakan berdasarkan kebutuhan. Fokus utama tidak hanya mengakses pembiayaan, tetapi juga menjaga cicilan sesuai kemampuan.
Pemilik usaha yang mempertimbangkan pembiayaan sebaiknya menyusun tujuan penggunaan sejak awal, kemudian memantau perkembangan usaha. Kemampuan mengelola modal dan kewajiban dapat menjaga pertumbuhan tetap sehat. Jika Anda mengelola Bisnis dengan pembiayaan, ceritakan strategi yang paling membantu dalam menjaga arus kas.